Trabalho na roça em qualquer idade conta para aposentadoria
 Hilário Bocchi Neto
Neste artigo
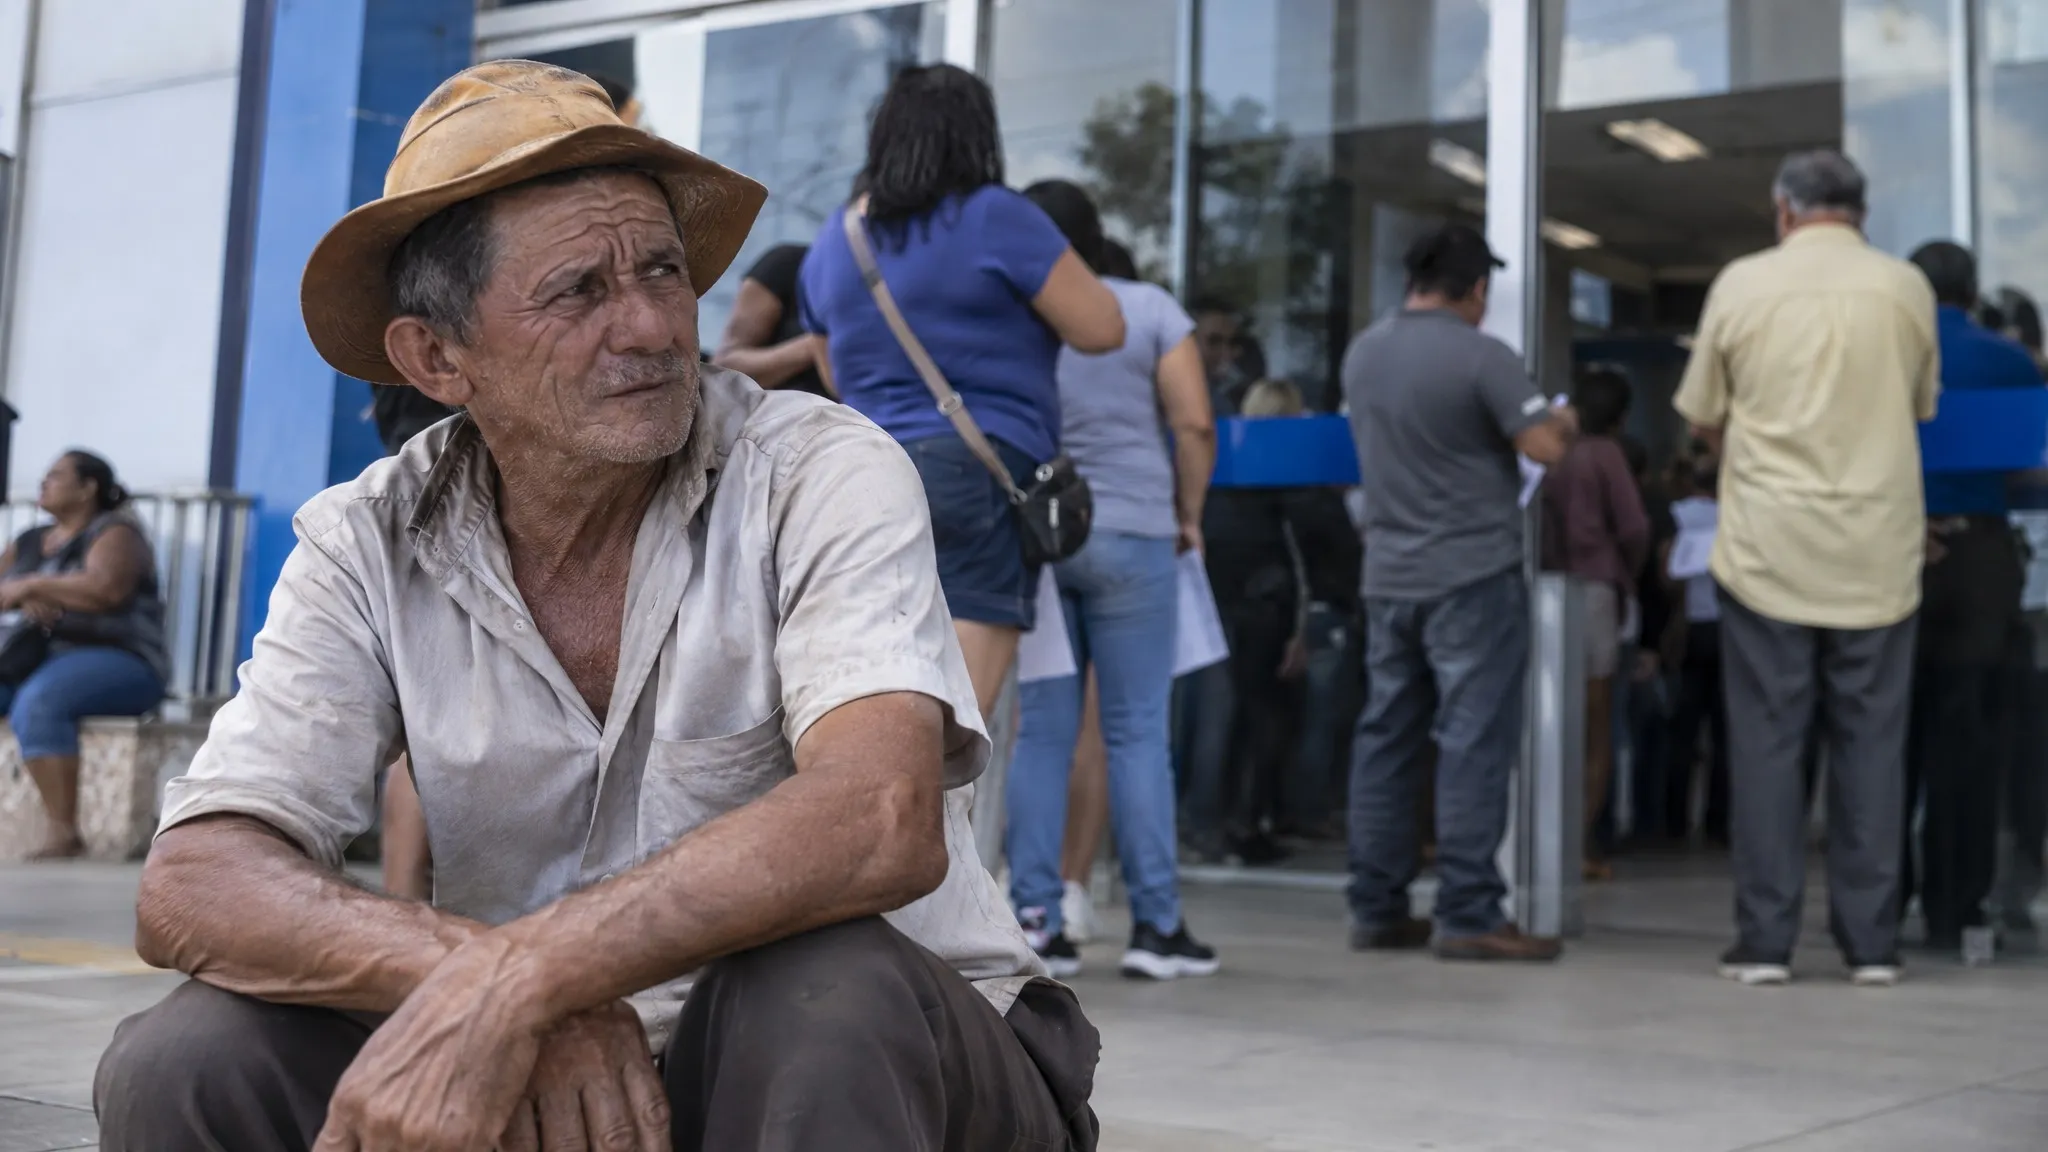
O Tribunal Regional Federal da 3ª Região (TRF3) manteve a aposentadoria de um segurado que começou a trabalhar na lavoura aos 10 anos de idade. A decisão confirma que o trabalho rural infantil pode ser computado como tempo de contribuição no INSS.
O ponto central do julgamento foi a prova. O tribunal validou o período porque o segurado apresentou documentos da época combinados com depoimentos de testemunhas, e não apenas a própria alegação. Declaração isolada, sem respaldo material, não sustenta o reconhecimento de período rural no INSS.
Neste artigo, você entende o que a decisão do TRF3 significa na prática, quais provas servem para demonstrar atividade rural antes dos 12 anos e como esse tempo pode acelerar a concessão da aposentadoria.
INSS nega, Justiça reconhece: por que a via judicial é quase sempre necessária
Na esfera administrativa, o INSS adota postura restritiva: como regra, recusa o cômputo de atividade rural exercida antes dos 14 anos, idade mínima prevista na legislação para o trabalho. O órgão aplica a norma de forma literal, sem considerar a realidade do campo brasileiro.
O Judiciário segue caminho oposto. A Turma Nacional de Uniformização, no Tema 219, firmou que a vedação ao trabalho infantil existe para proteger a criança, não para prejudicá-la. Negar o período seria punir duas vezes quem já foi explorado na infância.
O STJ reforça esse entendimento com a Súmula 149, que admite o reconhecimento do período rural desde que exista início de prova material, complementado por testemunhas. Documentos em nome dos pais, notas de produtor e registros escolares da zona rural costumam servir de base para a aposentadoria por tempo de contribuição.
Normalmente pedidos administrativos envolvendo trabalho rural anterior aos 12 anos são indeferidos sistematicamente pelo INSS: a concessão quase sempre depende de ação judicial. Por isso, reunir provas sólidas antes de ajuizar a demanda faz diferença direta no resultado do processo.
Quais documentos o tribunal aceitou neste caso
Ao julgar o processo, o TRF3 avaliou um conjunto de papéis que, somados, apontavam para a vida de lavoura da família. Nenhum deles citava o segurado trabalhando antes dos 12 anos, mas todos indicavam o ambiente de economia familiar rural em que ele cresceu.
Entre as provas examinadas pelos desembargadores estavam:
-
Certidão do imóvel rural onde a família vivia e plantava;
-
Certidão de óbito do pai, com a profissão anotada como lavrador;
-
Extrato previdenciário do pai, confirmando vínculo com a atividade campesina;
-
Certidão eleitoral da mãe, registrada como agricultora;
-
Registro de nascimento do próprio segurado, situando a família no meio rural.
Esse acervo é decisivo porque a Súmula 149 do STJ veda o reconhecimento de tempo rural baseado apenas em depoimentos. As testemunhas servem para ampliar o alcance da prova escrita, mas nunca para substituí-la. Sem ao menos um indício material, o pedido tende a ser negado.
Segundo o Dr. Hilário Bocchi Júnior, documentos que qualificam os pais como agricultores são os de maior peso probatório nesse tipo de causa, pois estabelecem o contexto de economia familiar sem depender da memória das testemunhas. É a chamada prova material em nome de terceiros, aceita pela jurisprudência quando o filho integrava o núcleo produtivo.
Vale notar que o trabalhador rural em regime familiar raramente possui contrato de trabalho formal. Por isso, a Justiça admite esse rol mais flexível de documentos, desde que contemporâneos ao período que se pretende comprovar perante o INSS.
Carência ou vínculo? A distinção que confunde segurados e advogados
O período rural anterior aos 12 anos, quando reconhecido judicialmente, soma no tempo de contribuição e na carência do benefício. Esse é o efeito prático da decisão. O que muitos não percebem é que o reconhecimento exige mais do que residência em zona rural durante a infância.
A Justiça analisa se a criança participava de forma efetiva e indispensável da economia familiar: plantio, colheita, trato de animais, atividades que sustentavam a casa. Morar no sítio e ajudar esporadicamente não configura regime de economia familiar para fins de reconhecimento de período rural no INSS.
Em nossa experiência com casos semelhantes, a confusão mais comum é tratar o período como prova de início de atividade rural (vínculo) sem demonstrar a indispensabilidade econômica Critério que o relator desembargador Mauricio Kato destacou expressamente na decisão.
São discussões distintas: provar que a atividade existiu é uma etapa; provar que o trabalho infantil era essencial ao sustento é outra.
Essa distinção também repercute em outras modalidades de benefício. Quem combina tempo rural e urbano, por exemplo, pode avaliar a aposentadoria híbrida, que aproveita os dois períodos no cálculo, desde que cada um esteja devidamente comprovado.
Como reunir provas se o trabalho rural foi na infância
O primeiro passo é montar o que a Justiça chama de início de prova material: documentos da época que situem a família no campo. A Súmula 149 do STJ veda o reconhecimento do período rural apenas com depoimentos, então os papéis vêm antes das testemunhas.
Os documentos que costumam sustentar a prova de atividade rural antes dos 12 anos:
-
Certidão de nascimento emitida em município de perfil agrícola, com os pais qualificados como trabalhadores rurais;
-
Certidão de imóvel rural ou matrícula da terra em nome da família;
-
Certidão de casamento dos pais e históricos escolares de escolas rurais;
-
Notas de venda de produção, contratos de parceria agrícola ou fichas de sindicato rural.
As testemunhas entram como complemento, nunca como prova única. Vizinhos e antigos parceiros de lavoura confirmam o que os documentos indicam e preenchem as lacunas do período.
Fique por dentro de tudo
Receba as notícias mais importantes diretamente no seu e-mail.
Prometemos não enviar spam. Cancele quando quiser.