Isenção de IR na aposentadoria: quem tem direito
 Hilário Bocchi Junior
Neste artigo
Aposentados e pensionistas diagnosticados com enfermidades como câncer, Parkinson, cardiopatia grave ou esclerose múltipla podem deixar de pagar Imposto de Renda sobre seus proventos previdenciários. O benefício está previsto na Lei 7.713/88 e vale mesmo para quem já concluiu o tratamento.
Muitos segurados pagam o tributo sem saber que têm direito à isenção. O STJ já firmou entendimento de que a ausência de sintomas ativos não afasta o benefício e quem pagou indevidamente pode buscar a restituição do IR dos últimos cinco anos.
Neste artigo, você vai entender quais doenças garantem a isenção de imposto de renda na aposentadoria Como comprovar a condição com laudo médico e quais passos seguir para pedir o benefício e recuperar valores já descontados.
Quais doenças dão direito à isenção de IR
A legislação define um rol específico de enfermidades que garantem a isenção de imposto de renda sobre proventos previdenciários. O benefício alcança aposentados, pensionistas e militares reformados diagnosticados com alguma dessas condições, independentemente da idade ou do valor recebido.
Entre as patologias contempladas estão:
-
Neoplasia maligna (câncer)
-
Doença de Parkinson
-
Esclerose múltipla
-
Cardiopatia grave
-
Cegueira
-
Hanseníase
-
Tuberculose ativa
-
Nefropatia grave
-
Hepatopatia grave
Vale destacar que a lista é taxativa: apenas as doenças previstas expressamente na norma geram o direito. Por outro lado, o STJ já consolidou que a isenção permanece mesmo quando o paciente terminou o tratamento ou não apresenta sintomas ativos, como ocorre com quem venceu um câncer.
Para comprovar a condição, o segurado precisa de laudo pericial emitido por serviço médico oficial da União, dos estados ou dos municípios. Quem também analisa modalidades diferenciadas de benefício pode conhecer as regras da aposentadoria especial no portal do escritório.
STJ mantém isenção mesmo sem sintomas ativos
O Superior Tribunal de Justiça consolidou entendimento favorável ao aposentado na Súmula 627. A Receita Federal não pode exigir que a doença apresente manifestações atuais para conceder ou manter o benefício fiscal sobre proventos previdenciários.
Na prática, quem venceu um câncer, controlou o Parkinson com medicação ou concluiu o tratamento há anos continua com direito à isenção de imposto de renda na aposentadoria. A cura aparente ou a remissão da enfermidade não autorizam o fisco a retomar a cobrança.
Esse entendimento do STJ sobre isenção por doença grave é decisivo em pedidos administrativos e ações judiciais, inclusive para recuperar valores pagos nos últimos cinco anos. Vale lembrar que a tributação de outras verbas segue regras distintas, como ocorre com a indenização trabalhista e seu tratamento fiscal próprio.
Isenção cobre só os proventos previdenciários
O benefício fiscal alcança exclusivamente os valores pagos pelo INSS ou por regimes próprios de previdência: aposentadoria, pensão e reforma. É a chamada isenção de imposto de renda sobre proventos previdenciários, e sua abrangência para na fonte pagadora do benefício.
Isso significa que outras rendas do aposentado continuam tributadas normalmente. Aluguéis recebidos, salários de quem voltou a trabalhar, rendimentos de aplicações financeiras e lucros de atividade empresarial não entram na isenção, mesmo que o portador de doença grave já tenha o direito reconhecido.
Na declaração anual, o contribuinte deve separar as duas categorias: os proventos isentos vão para o campo de rendimentos isentos e não tributáveis, enquanto as demais receitas seguem as regras comuns.
Quem contribuiu por décadas antes de se aposentar, como nos casos de aposentadoria por tempo de contribuição, tem a isenção aplicada apenas sobre o valor do benefício em si.
Como pedir a isenção: laudo pericial é exigido
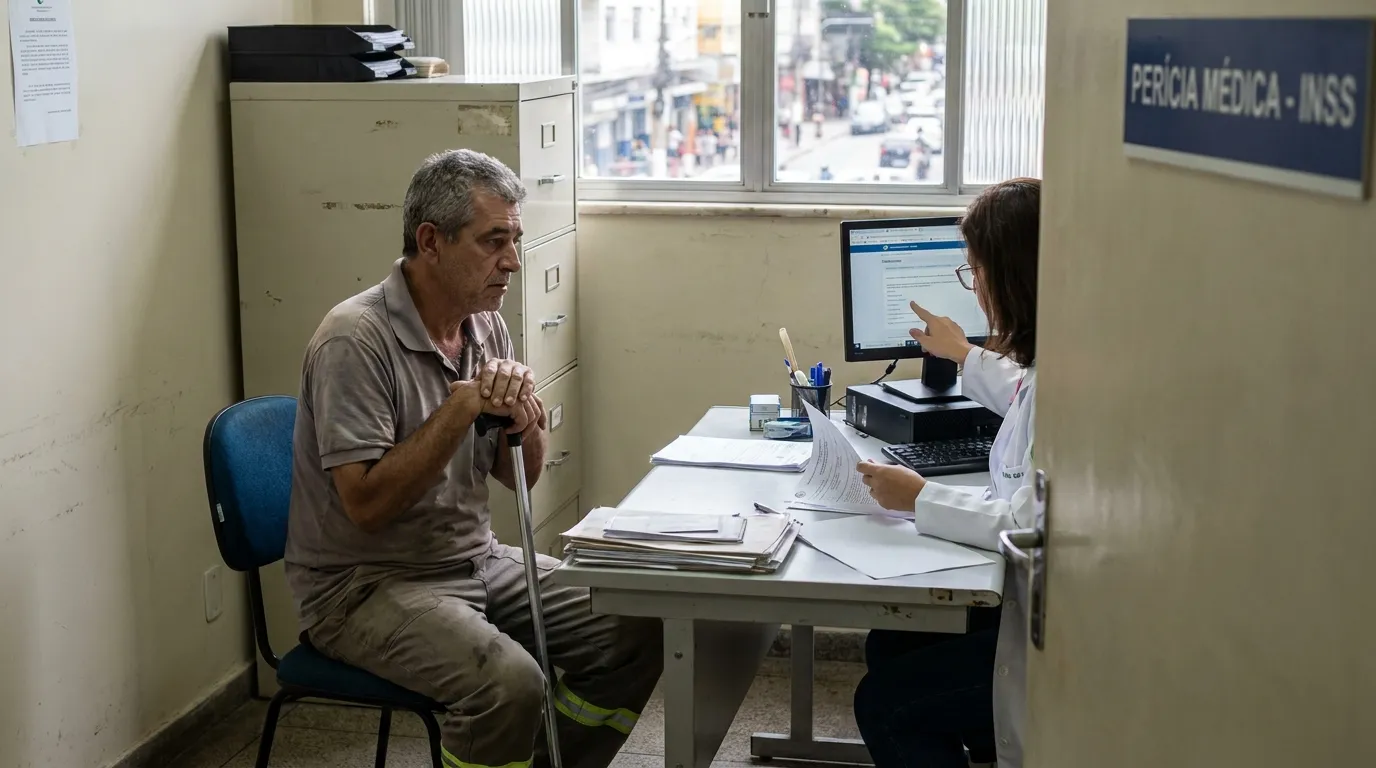
O primeiro passo é obter um laudo pericial emitido por serviço médico oficial, ou seja, vinculado à União, aos estados, ao Distrito Federal ou aos municípios. Esse documento deve confirmar o diagnóstico da doença grave e, sempre que possível, indicar a data em que a enfermidade começou.
Atenção a um detalhe que derruba muitos pedidos: relatórios de médicos particulares não substituem o laudo oficial. Exames, receitas e atestados da rede privada ajudam a comprovar o histórico clínico, mas a Receita Federal exige a avaliação de um órgão público de saúde para reconhecer o benefício.
Com o laudo em mãos, o aposentado ou pensionista deve requerer a isenção diretamente à fonte pagadora, como o INSS ou o regime próprio de previdência.
Se o pedido for negado na via administrativa, é possível buscar o reconhecimento na Justiça, inclusive com restituição do IR pago indevidamente nos últimos cinco anos. Saiba mais sobre direitos do trabalhador e do segurado no portal do escritório.
Descontos indevidos podem ser recuperados
Quem já tinha direito à isenção quando o Imposto de Renda foi retido sobre os proventos pode buscar a restituição dos valores pagos indevidamente. Isso vale para aposentados e pensionistas que só descobriram o benefício fiscal depois do diagnóstico da doença grave.
Esse ressarcimento, porém, não acontece de forma automática. A Receita Federal não devolve o dinheiro por iniciativa própria: é o próprio contribuinte quem precisa comprovar a condição de saúde e a origem previdenciária da renda, geralmente com laudo médico e documentos do benefício.
Por isso, cada caso exige análise documental cuidadosa antes do pedido, incluindo declarações antigas, comprovantes de rendimento e o histórico do benefício. Quem recebe outros pagamentos do INSS, como o auxílio-doença, também deve verificar como cada verba foi tributada ao longo do tempo.
Fique por dentro de tudo
Receba as notícias mais importantes diretamente no seu e-mail.
Prometemos não enviar spam. Cancele quando quiser.