Dona de casa pode contribuir ao INSS por R$ 81,05 ao mês
 Hilário Bocchi Neto
Neste artigo
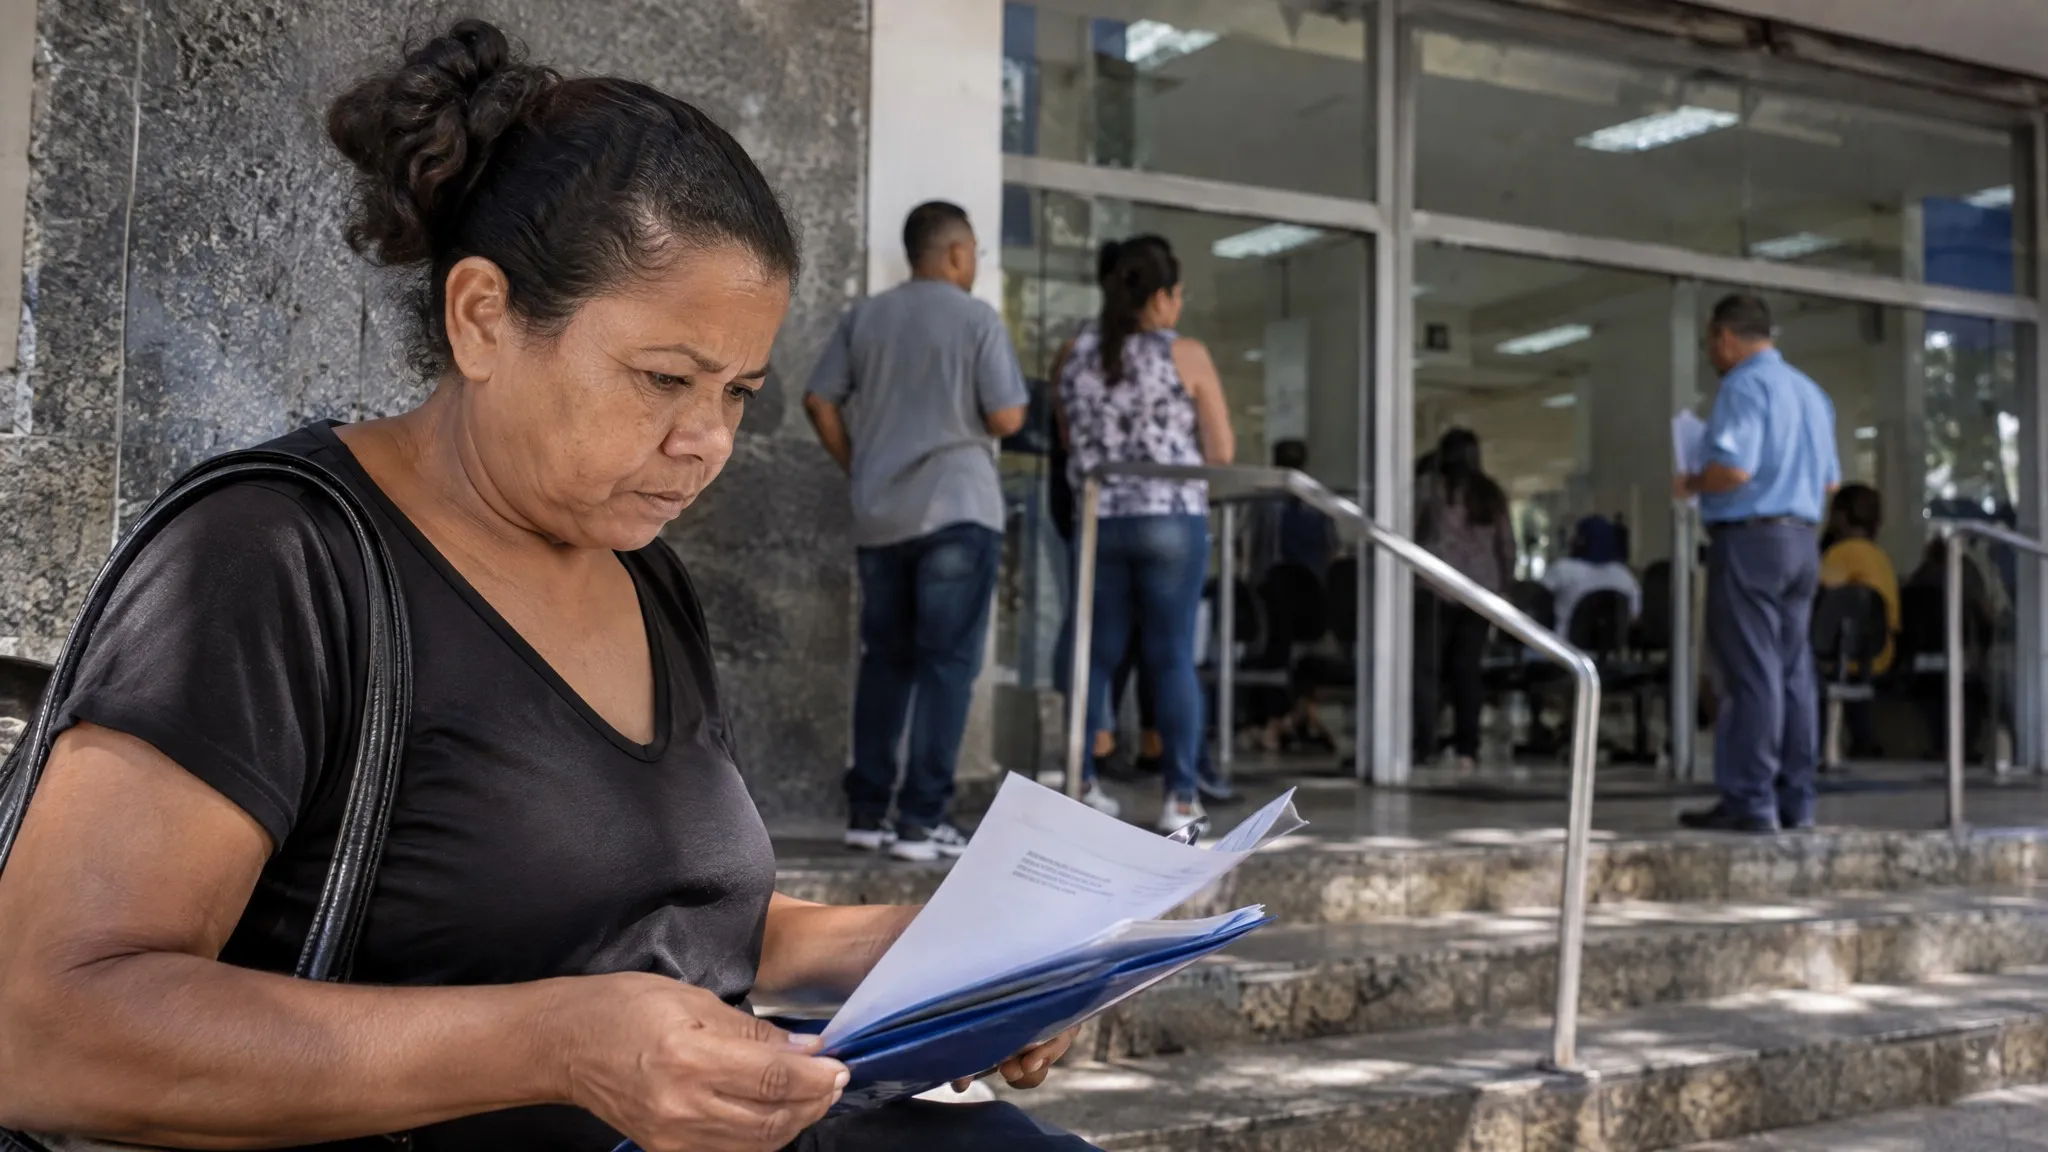
Quem se dedica ao trabalho doméstico na própria casa pode recolher ao INSS como segurada facultativa de baixa renda, pagando 5% do salário-mínimo. Em 2026, isso representa R$ 81,05 por mês, desde que a família esteja inscrita no CadÚnico.
A alíquota reduzida garante qualidade de segurada e acesso a benefícios como aposentadoria por idade, auxílio por incapacidade e salário-maternidade. Em contrapartida, ela restringe o tipo de aposentadoria e não conta para fins de tempo de contribuição.
Neste artigo, você entende quem pode pagar o valor reduzido, como funcionam as três alíquotas da contribuição facultativa (5%, 11% e 20%) e o que fazer para validar os recolhimentos junto ao INSS.
Alíquota de 5% só vale para quem está no CadÚnico
A contribuição de 5% do salário-mínimo é exclusiva do segurado facultativo de baixa renda. Para se enquadrar, a dona de casa precisa se dedicar ao trabalho doméstico na própria residência e não ter renda própria de nenhuma fonte, nem mesmo aluguel ou pensão.
Além disso, a renda familiar total deve ficar em até 2 salários-mínimos, e a família precisa estar inscrita no CadÚnico, com cadastro atualizado nos últimos 2 anos. Sem esses três requisitos juntos, o INSS invalida os recolhimentos feitos nessa alíquota.
Quem cumpre as regras garante qualidade de segurada e acesso a benefícios como auxílio-doença, salário-maternidade e aposentadoria por idade. O ponto de atenção está no que essa alíquota não cobre, como mostra o próximo tópico.
Armadilha do 5%: aposentadoria por tempo fica fora do alcance
Segundo o Dr. Hilário Bocchi Júnior, do escritório Bocchi Advogados, o ponto que mais surpreende as seguradas é a restrição do plano reduzido. Quem contribui com 5% só tem direito à aposentadoria por idade, não à aposentadoria por tempo de contribuição ou às regras de transição que dependem dele.
Na prática do escritório, é comum atender donas de casa que recolheram por anos na alíquota de segurado facultativo de baixa renda acreditando que todo tempo contaria para qualquer modalidade. Quando pedem o benefício, descobrem que precisariam complementar as contribuições para migrar de categoria, com juros sobre a diferença.
Por isso, antes de optar pelo valor reduzido, verifique qual aposentadoria faz sentido para o seu histórico. Se você já tem períodos de carteira assinada ou pretende voltar ao mercado, a alíquota cheia de 20% podem preservar mais direitos.
A economia mensal de hoje não pode custar o benefício de amanhã.
Erros que fazem seguradas perderem o direito ao benefício
Quem recolhe pelo código 1929 (facultativo de baixa renda) sem estar inscrita no CadÚnico, ou usa código errado no carnê INSS facultativo, corre risco de ter as contribuições invalidadas pelo INSS.
Outro erro frequente é o lapso prolongado sem recolhimento. O segurado facultativo mantém a qualidade de segurada por até 6 meses após parar de contribuir. Passado esse período de graça, interrupções longas podem comprometer benefícios por incapacidade e exigir novo cumprimento de carência.
O CadÚnico desatualizado também gera indeferimentos recorrentes. A inscrição deve ser renovada a cada 2 anos e a renda familiar precisa permanecer dentro do limite de baixa renda. Se o cadastro estiver vencido na data do recolhimento, o INSS pode não validar as contribuições de 5%, exigindo complementação com juros.
Esses erros costumam aparecer apenas no momento do pedido de aposentadoria por idade da mulher, quando corrigir o histórico fica mais caro e demorado. Revisar os códigos de pagamento e o cadastro antes de requerer o benefício evita anos de contribuição desperdiçados.
Quem tem renda acima do limite pode contribuir por 11% ou 20%
A dona de casa fora do CadÚnico ainda tem duas alternativas de contribuição facultativa INSS. O plano simplificado INSS 11% incide sobre o salário-mínimo e não exige inscrição em cadastro social. Em 2026, o recolhimento sai por 11% do piso nacional, pago por carnê ou guia GPS com código próprio.
O plano normal, de 20%, permite escolher o valor de contribuição entre o salário-mínimo e o teto do INSS. É a única alíquota que garante acesso à aposentadoria por tempo de contribuição nas regras de transição e a benefícios calculados acima do piso.
Vale lembrar que a modalidade facultativa só cabe a quem não exerce atividade remunerada. Quem trabalha com carteira assinada é segurada obrigatória e tem o desconto feito pelo empregador, além de direitos trabalhistas como horas extras e férias remuneradas.
A escolha entre 5%, 11% e 20% não muda apenas o valor mensal do carnê: ela define quais benefícios ficam acessíveis e como manter a qualidade de segurada. Por isso, a decisão merece entrar no planejamento previdenciário, como detalhado a seguir.
Fique por dentro de tudo
Receba as notícias mais importantes diretamente no seu e-mail.
Prometemos não enviar spam. Cancele quando quiser.