Trabalhou na roça antes de 1991? Uma nova lei te ajuda
 Hilário Bocchi Neto
Neste artigo
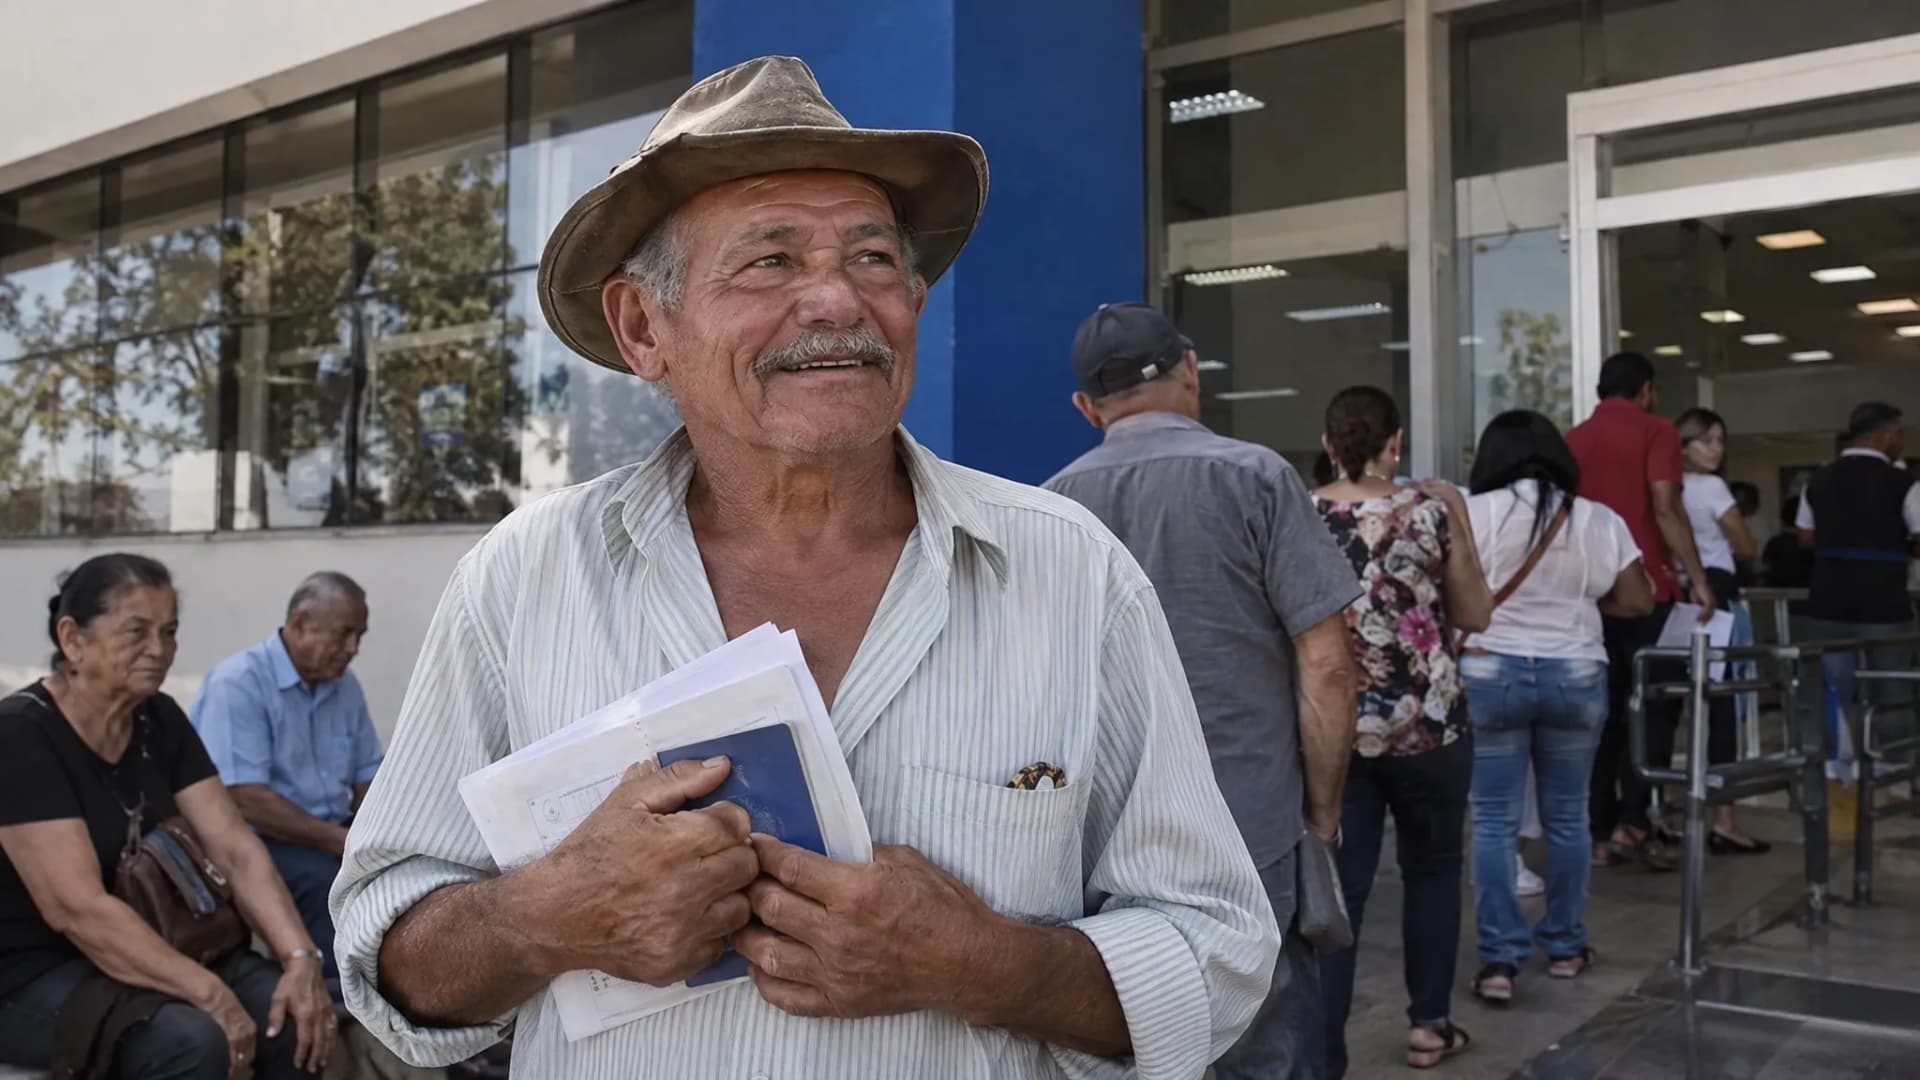
Sancionada em 26 de março de 2026 e em vigor desde o dia 27, Lei 15.363/2026 eliminou a multa de 10% que encarecia a indenização paga ao INSS para reconhecer o tempo rural antes de 1991.
Na prática, quem trabalhou no campo antes da Lei 8.213/91 pode converter esse período em tempo de contribuição pagando menos. O resultado pode ser uma aposentadoria antecipada ou com valor maior.
Neste artigo, você entende quem tem direito, quanto custa a indenização sem a multa e como pedir o reconhecimento.
O que a lei mudou na prática para o trabalhador rural
Antes da Lei 15.363/2026, quem precisava regularizar período de trabalho rural anterior à filiação obrigatória pagava uma indenização ao INSS acrescida de juros e multa de 10%. Esse custo extra encarecia o reconhecimento do tempo rural antes de 1991 e afastava muitos segurados.
A nova norma alterou o artigo 45-A da Lei 8.212/1991 e o artigo 96 da Lei 8.213/1991 para suprimir a multa de 10%. Atenção: o valor principal da indenização INSS tempo rural e os juros continuam devidos. O que caiu foi apenas o acréscimo punitivo.
A multa de 10% era um dos principais obstáculos financeiros que levavam segurados a desistir do reconhecimento. Com a supressão, o custo cai e o aproveitamento do período se torna viável para mais pessoas, inclusive quem busca antecipar a aposentadoria por idade com o tempo rural reconhecido.
Quem pode pedir o reconhecimento do período rural antigo
A Lei 15.363/2026 alcança quem exerceu atividade rural antes da obrigatoriedade de filiação ao Regime Geral de Previdência Social (RGPS). Na prática, o marco mais comum é novembro de 1991, quando a Lei 8.213/91 passou a exigir contribuições dos trabalhadores do campo.
Podem solicitar o cômputo desse tempo rural antes de 1991 as seguintes categorias:
-
Empregados rurais com vínculo em fazendas, sítios e agroindústrias;
-
Segurados especiais: pequenos produtores em regime de economia familiar;
-
Parceiros, meeiros e arrendatários rurais;
-
Pescadores artesanais;
-
Extrativistas que viviam da coleta de recursos naturais.
A regra também vale para a contagem recíproca, ou seja, quando o segurado quer levar o período rural do RGPS para um regime próprio de servidor público, ou o contrário. Nesses casos, a indenização ao INSS continua necessária, mas agora sem a multa de 10%.
Atenção: o benefício da lei não dispensa prova. O segurado precisa comprovar o enquadramento na categoria e o período trabalhado, com documentos como notas de produtor, contratos de parceria, certidões do INCRA e registros escolares rurais. Sem essa comprovação, o INSS indefere o reconhecimento do tempo rural no RGPS.
Quem atuou como empregado rural e enfrentou irregularidades no vínculo pode ter, além do direito previdenciário, reflexos na esfera trabalhista, como a indenização por danos morais no trabalho. Avaliar os dois caminhos amplia a proteção do trabalhador.
Documentos aceitos e rejeitados: o que o INSS exige na análise
O INSS exige início de prova material contemporânea ao período trabalhado. Prova exclusivamente testemunhal não basta, conforme a Súmula 149 do STJ. O documento precisa indicar a atividade rural na época dos fatos, ainda que em nome de um membro do grupo familiar.
Entre os documentos para provar a atividade rural estão:
-
Certidões de batismo, casamento ou nascimento com a profissão de lavrador anotada;
-
Escrituras rurais e certidões de registro de imóvel rural em nome da família;
-
Contratos de arrendamento, parceria ou comodato rural registrados;
-
Declarações de sindicato rural homologadas pelo INSS ou pelo Ministério Público;
-
Comprovantes de ITR e certificados de cadastro de imóvel rural (CCIR);
-
Notas fiscais de produtor rural e fichas de cooperativas agrícolas.
Os documentos rejeitados com maior frequência são declarações extemporâneas, feitas décadas depois do trabalho, e autodeclarações sem nenhum documento de apoio. O segurado especial precisa ancorar o relato em pelo menos um registro da época.
Quem já se aposentou pode pedir revisão com base nessa lei
Aposentados que tiveram o tempo rural antes de 1991 negado ou não computado podem, em tese, solicitar a revisão do benefício com base na Lei 15.363/2026. Se o período rural for reconhecido, o valor da aposentadoria pode aumentar ou gerar diferenças retroativas a receber.
Existe, porém, um limite temporal decisivo: o prazo decadencial de 10 anos, contado a partir do primeiro pagamento do benefício. Após esse período, o segurado perde o direito de revisar o cálculo, mesmo que tenha provas sólidas do trabalho rural. A aplicação ao caso concreto deve ser confirmada por um advogado previdenciário.
Vale lembrar que o reconhecimento do tempo rural também pode abrir caminho para modalidades mistas de benefício.
Fique por dentro de tudo
Receba as notícias mais importantes diretamente no seu e-mail.
Prometemos não enviar spam. Cancele quando quiser.