Cuidador familiar pode perder proteção do INSS sem perceber
 Hilário Bocchi Junior
Neste artigo
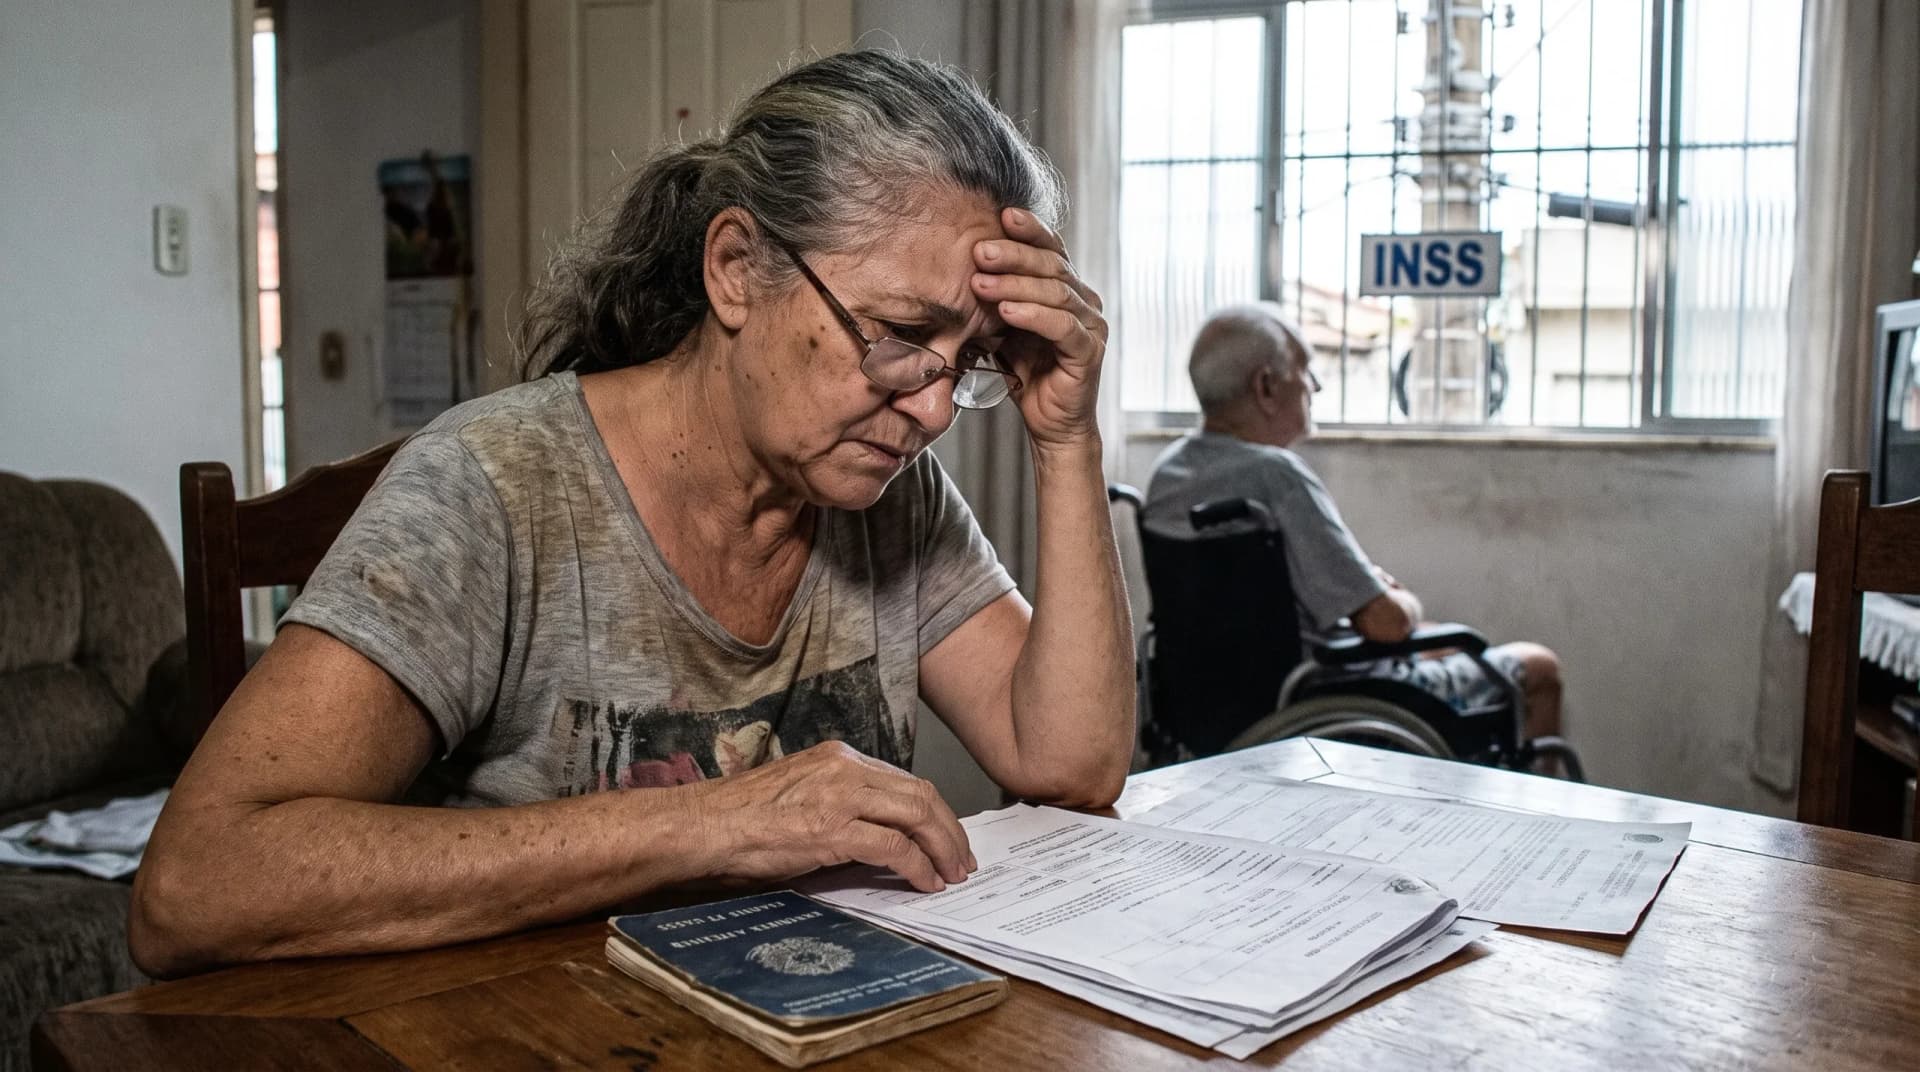
Quem deixa o emprego para cuidar de um parente com deficiência ou doença grave perde a qualidade de segurado em até 12 meses após a última contribuição (regra mais comum). É o chamado período de graça, e o INSS não envia nenhum aviso quando ele termina.
Sem esse vínculo ativo, o cuidador fica fora de benefícios como auxílio por incapacidade e pensão por morte para a família. Pior: os anos dedicados ao cuidado não contam como carência, e a aposentadoria interrompida pode exigir recomeço quase do zero.
Neste artigo, você entende como funciona o período de graça, por que a filiação como segurado facultativo resolve o problema e quais direitos cercam quem sai do trabalho para cuidar tema também tratado no portal trabalhista do escritório.
Por que o cuidado em casa não conta para a aposentadoria
O Regime Geral de Previdência Social (RGPS) é contributivo: só gera proteção quem recolhe ao INSS. O cuidado não remunerado de um familiar, por mais exaustivo que seja, não aparece no rol de segurados obrigatórios do art. 11 da Lei 8.213/1991.
Na prática, cada mês dedicado ao cuidado sem contribuição é um mês invisível para o INSS. Esse tempo não soma carência, não conta para a aposentadoria por idade e, passado o período de graça Derruba a qualidade de segurado do cuidador informal.
A Lei 15.069/2024, que criou a Política Nacional de Cuidados, reconheceu o valor social desse trabalho. Esse reconhecimento, porém, ainda não se converteu em cômputo automático de tempo previdenciário. Quem quer manter a proteção precisa agir por conta própria, em geral pela filiação facultativa ao RGPS.
Quando a qualidade de segurado começa a esvair — e em quanto tempo
O artigo 15 da Lei 8.213/1991 garante o chamado período de graça: quem para de contribuir mantém a qualidade de segurado por um período que varia de 3 a 36 meses após a última contribuição, dependendo de cada caso. Nesse intervalo, direitos como auxílio por incapacidade e pensão por morte para dependentes continuam protegidos.
Esse prazo pode ser ampliado em duas situações previstas na lei:
-
Mais de 120 contribuições mensais sem perda da qualidade de segurado: o período de graça sobe para 24 meses;
-
Desemprego involuntário comprovado: acréscimo de mais 12 meses, podendo alcançar 36 meses no total.
Aqui mora a controvérsia que atinge em cheio o cuidador informal. A prorrogação por desemprego exige, na visão do INSS e de boa parte da Justiça, que a saída do trabalho tenha sido involuntária. Quem pediu demissão para cuidar de um familiar tem posição jurídica mais frágil para invocar esse acréscimo.
A Turma Nacional de Uniformização admite provar o desemprego por outros meios além do registro formal, como busca ativa por recolocação. Mas o pedido de demissão voluntária, ainda que motivado por necessidade real de cuidado, enfraquece o argumento e costuma limitar o segurado à regra geral de 12 meses.
Na prática do Bocchi Advogados São recorrentes os casos em que o segurado retorna ao INSS após anos afastado por dedicação ao cuidado de um parente e descobre a carência zerada: as contribuições antigas não valem de imediato para novos benefícios por incapacidade Exigindo reconstrução parcial do vínculo com o RGPS.
Vale lembrar que nem toda saída do emprego para cuidar é juridicamente voluntária. Quando há pressão do empregador ou ambiente hostil que força o desligamento, a situação pode configurar inclusive dano moral na relação de trabalho, tema tratado no portal trabalhista do grupo.
Documentar essas circunstâncias ajuda a sustentar a prorrogação do período de graça.
O erro silencioso do recolhimento facultativo com atraso
Muitos cuidadores descobrem tarde demais que podiam contribuir como segurado facultativo e tentam corrigir o passado pagando competências antigas de uma vez. O problema: o INSS pode recusar recolhimentos facultativos feitos fora do prazo, especialmente quando a pessoa já havia perdido a qualidade de segurado.
Segundo o Dr. Hilário Bocchi Júnior, de Bocchi Advogados, esse é um risco que quase nenhum conteúdo sobre o tema menciona: o recolhimento em atraso pode ser rejeitado administrativamente, gerando uma falsa sensação de proteção.
A pessoa paga a guia, acredita estar coberta, mas aquele período não conta para a carência do INSS nem reativa benefícios por incapacidade.
Isso acontece porque a filiação facultativa ao RGPS só produz efeitos a partir do primeiro pagamento feito em dia. Competências anteriores à inscrição, ou pagas após o fim do período de graça, tendem a ser desconsideradas.
Em casos de adoecimento do próprio cuidador, isso pode inviabilizar até a aposentadoria por invalidez, que exige qualidade de segurado ativa na data do início da incapacidade.
A orientação prática é simples: antes de pagar qualquer guia em atraso, verifique se o período ainda está dentro do prazo legal de recolhimento. Pagar sem essa checagem pode significar dinheiro gasto sem nenhum efeito previdenciário.
Quanto anos sem contribuir custam no valor final do benefício
O cálculo da aposentadoria considera a média de todos os salários de contribuição desde julho de 1994. Cada ano sem recolher reduz o tempo de contribuição e, dependendo da regra aplicável, derruba o percentual sobre essa média.
Em um cenário hipotético de 2 anos de lacuna, o segurado pode precisar trabalhar 2 anos a mais para atingir a mesma carência. Com 5 anos sem recolher, além do atraso, há risco de perda da qualidade de segurado, o que pode zerar a carência para alguns benefícios por incapacidade.
Pelas regras pós Reforma da Previdência (EC 103/2019), o coeficiente parte de 60% da média e sobe 2 pontos percentuais por ano que exceder 15 anos de contribuição (mulheres) ou 20 anos (homens). Em um exemplo didático, 3 anos de interrupção podem significar 6 pontos percentuais a menos no valor final.
Em nossa experiência com casos de cuidadores, atendemos uma cliente que interrompeu as contribuições por 4 anos para cuidar da mãe com Alzheimer. A saída combinou filiação facultativa imediata, para retomar a qualidade de segurado, e reabilitação da carência após novas contribuições, conforme a regra do art. 27-A da Lei 8.213/91.
Em outro caso, foi necessária ação judicial para reconhecer períodos de trabalho informal anteriores à lacuna, recompondo o tempo de contribuição. Vale lembrar que verbas salariais pagas incorretamente também afetam a média: entenda como funcionam as horas extras e seus reflexos nas contribuições no portal trabalhista do escritório.
A lição prática: quanto antes o cuidador identificar a lacuna, menor o custo de corrigi-la. Retomar os recolhimentos como segurado facultativo custa a partir de 5% do salário mínimo para famílias de baixa renda inscritas no CadÚnico, valor muito inferior ao prejuízo de chegar à aposentadoria com carência comprometida.
Recorte de gênero: mulheres concentram o risco previdenciário
Os números da PNAD Contínua, do IBGE, mostram que o cuidado de familiares tem face feminina: mulheres dedicam em média 21,3 horas semanais a tarefas de cuidado, contra 11,7 horas dos homens. Quase o dobro de tempo retirado da vida profissional.
E daí? Quem passa mais horas cuidando é também quem mais interrompe a carreira. Na prática, mulheres acumulam lacunas contributivas maiores, perdem a qualidade de segurado com mais frequência e chegam à aposentadoria com carência fragmentada ou zerada.
O resultado é uma aposentadoria interrompida em condição mais vulnerável: períodos sem filiação ao RGPS, necessidade de recomeçar a carência e benefícios menores. Em trajetórias mistas, com trabalho urbano e rural, vale conhecer a aposentadoria híbrida explicada no portal do escritório, que pode aproveitar esses períodos fragmentados.
Como se proteger agora enquanto a lei não muda
O caminho disponível hoje é a filiação facultativa ao RGPS. Quem deixou o emprego para cuidar de um familiar pode se inscrever como segurado facultativo e recolher mensalmente, mantendo a qualidade de segurado e a contagem de carência para a aposentadoria.
A iniciativa, porém, é exclusivamente do cuidador: o INSS não avisa quando o período de graça termina. E há um detalhe que conecta ao erro silencioso do tópico anterior: o recolhimento em atraso do facultativo tem limite. Perdida a qualidade de segurado, as competências vencidas não podem ser pagas retroativamente, e o tempo some.
Segundo o Dr. Hilário Bocchi Júnior, de Bocchi Advogados, a análise do caso concreto antes de interromper as contribuições é o que separa uma pausa recuperável de um prejuízo permanente. “Cada cuidador tem um histórico contributivo diferente.
Definir a alíquota correta, o plano de recolhimento e o momento de filiação facultativa evita que anos de contribuição virem carência zerada”, afirma.
Na prática, três passos reduzem o risco: verificar no CNIS quanto tempo de período de graça ainda resta, formalizar a inscrição como facultativo antes do prazo expirar e guardar os comprovantes de todos os recolhimentos. Quem tem renda baixa pode avaliar a alíquota reduzida, desde que atenda aos requisitos legais.
Existem proposições em tramitação no Congresso que reconhecem o cuidado familiar como trabalho e preveem contagem de tempo para o cuidador informal na previdência. Nenhuma virou lei até agora.
Enquanto isso, o cuidador não pode planejar a vida com base em projetos de lei: a proteção disponível hoje é a filiação facultativa, e ela depende de agir antes que o prazo acabe.
Fique por dentro de tudo
Receba as notícias mais importantes diretamente no seu e-mail.
Prometemos não enviar spam. Cancele quando quiser.